

duniafinansial.id — Keluarga muda kini semakin sadar pentingnya mengelola keuangan dengan lebih bijak. Salah satu fokus utama adalah Strategi Mengurangi utang konsumtif yang kerap membebani pengeluaran bulanan. Utang konsumtif sering muncul dari kebiasaan belanja jangka pendek, seperti cicilan barang non-esensial. Jika dibiarkan, beban ini dapat mengganggu rencana keuangan jangka panjang. Kesadaran tersebut mendorong keluarga muda menerapkan strategi yang lebih terukur.
Baca Juga: “Minat Saham Dividen BUMN Meningkat Di Tengah Volatilitas Pasar“
Memahami Perbedaan Strategi Mengurangi Utang Produktif dan Konsumtif
Langkah awal yang dilakukan banyak keluarga muda adalah memahami jenis utang. Tidak semua utang bersifat merugikan.
Utang produktif biasanya berkaitan dengan aset atau peningkatan nilai, sedangkan utang konsumtif digunakan untuk kebutuhan sesaat. Fokus pengurangan diarahkan pada utang yang tidak memberi manfaat jangka panjang.
Pemahaman ini membantu menentukan prioritas pelunasan.


Menyusun Strategi Mengurangi Anggaran Rumah Tangga yang Realistis
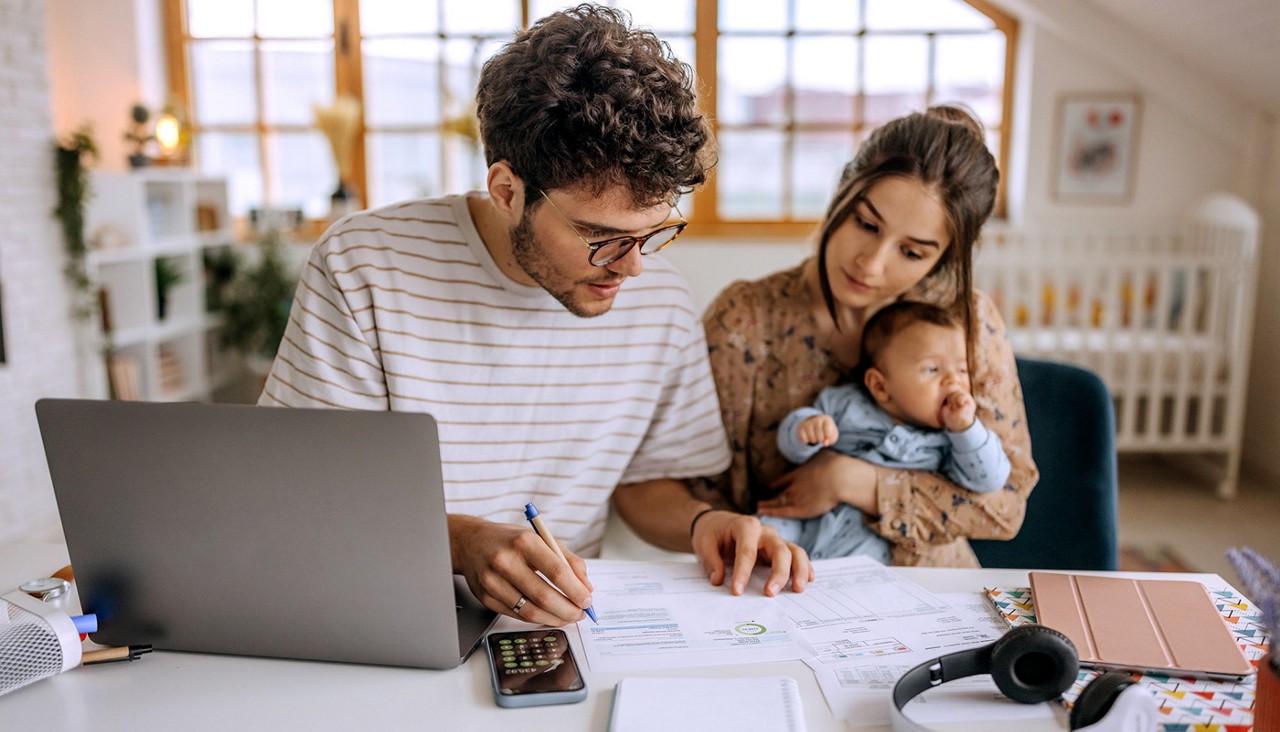
Penyusunan anggaran menjadi fondasi utama strategi pengurangan utang. Keluarga muda mulai mencatat pemasukan dan pengeluaran secara rutin.
Dengan anggaran yang jelas, pos pengeluaran yang bisa ditekan akan terlihat. Pengeluaran impulsif dapat dikurangi secara bertahap.
Anggaran realistis membantu menjaga disiplin keuangan.
Strategi Mengurangi Dan Membatasi Penggunaan Kredit untuk Konsumsi
Banyak keluarga muda mulai membatasi penggunaan kartu kredit atau layanan cicilan instan. Langkah ini dilakukan untuk mencegah utang baru.
Penggunaan kredit diarahkan hanya untuk kebutuhan penting. Kebiasaan ini membantu menghentikan siklus utang konsumtif.
Pembatasan ini memberi ruang bernapas bagi keuangan keluarga.
Strategi Mengurangi Serta Menetapkan Prioritas Pelunasan Utang
Tidak semua utang harus dilunasi sekaligus. Keluarga muda biasanya menyusun urutan prioritas berdasarkan bunga dan jumlah cicilan.
Utang dengan bunga tinggi menjadi prioritas utama. Setelah satu utang lunas, dana dialihkan untuk melunasi utang berikutnya.
Pendekatan bertahap ini lebih realistis dan tidak memberatkan.
Strategi Mengurangi Gaya Hidup Impulsif
Gaya hidup impulsif sering menjadi penyebab utama utang konsumtif. Keluarga muda mulai lebih selektif dalam berbelanja.
Beberapa perubahan kebiasaan yang diterapkan antara lain:
- Menunda pembelian non-esensial
- Membuat daftar belanja
- Menghindari belanja emosional
- Membandingkan harga sebelum membeli
Kebiasaan ini membantu pengendalian pengeluaran.
Meningkatkan Literasi Keuangan Keluarga
Literasi keuangan menjadi bagian penting dari strategi ini. Keluarga muda mulai aktif mencari informasi tentang pengelolaan keuangan.
Diskusi terbuka antar pasangan membantu menyamakan tujuan. Keputusan keuangan diambil bersama agar lebih konsisten.
Literasi yang baik mengurangi risiko kesalahan finansial.
Perbandingan Sebelum dan Sesudah Strategi Diterapkan
| Aspek Keuangan | Sebelum Strategi | Sesudah Strategi |
|---|---|---|
| Jumlah utang | Tinggi | Bertahap turun |
| Pengeluaran impulsif | Sering | Lebih terkendali |
| Tabungan | Minim | Mulai meningkat |
| Stres keuangan | Tinggi | Lebih rendah |
Tabel ini menunjukkan dampak nyata strategi pengurangan utang.
Membiasakan Menabung Meski Kecil
Selain mengurangi utang, keluarga muda mulai membiasakan menabung. Nominalnya tidak harus besar.
Menabung secara konsisten membantu membangun dana cadangan. Dana ini mencegah kebutuhan mendesak dibiayai dengan utang baru.
Kebiasaan kecil ini memberi rasa aman jangka panjang.
Peran Komunikasi dalam Keluarga
Komunikasi terbuka menjadi kunci keberhasilan strategi ini. Tanpa komunikasi, pengelolaan keuangan mudah menimbulkan konflik.
Dengan saling terbuka, pasangan dapat saling mengingatkan dan mendukung. Tujuan keuangan menjadi visi bersama.
Kebersamaan memperkuat disiplin finansial.
Menyesuaikan Target dengan Tahap Kehidupan
Setiap keluarga muda berada pada tahap kehidupan yang berbeda. Strategi pengurangan utang disesuaikan dengan kondisi masing-masing.
Tidak ada pendekatan yang seragam. Fleksibilitas penting agar strategi tetap realistis dan berkelanjutan.
Penyesuaian ini membuat tujuan lebih mudah dicapai.
Mengurangi Tekanan Mental Akibat Utang
Utang konsumtif sering membawa tekanan mental. Ketika jumlah utang mulai berkurang, beban psikologis ikut menurun.
Keluarga muda merasa lebih tenang dalam mengelola keuangan harian. Fokus bisa dialihkan ke tujuan lain seperti pendidikan dan kesehatan.
Kesehatan mental menjadi manfaat tambahan.
Membentuk Kebiasaan Finansial yang Sehat
Strategi pengurangan utang bukan hanya solusi jangka pendek. Tujuan utamanya adalah membentuk kebiasaan finansial yang sehat.
Kebiasaan ini mencakup perencanaan, disiplin, dan evaluasi rutin. Pola ini membantu menjaga stabilitas keuangan dalam jangka panjang.
Fondasi yang kuat dibangun sejak dini.
Dampak Positif bagi Masa Depan Keluarga
Dengan utang yang lebih terkendali, keluarga muda memiliki ruang lebih besar untuk merencanakan masa depan. Dana dapat dialokasikan untuk tabungan dan kebutuhan jangka panjang.
Stabilitas ini memberi rasa aman dan fleksibilitas. Keluarga dapat menghadapi perubahan tanpa tekanan berlebihan.
Perencanaan jangka panjang menjadi lebih realistis.
Langkah Bertahap Menuju Keuangan Sehat
Strategi mengurangi utang konsumtif yang diterapkan keluarga muda menunjukkan perubahan pola pikir keuangan. Langkah ini dilakukan secara bertahap dan konsisten.
Dengan anggaran yang jelas, pengendalian gaya hidup, dan komunikasi yang baik, utang dapat dikelola dengan lebih sehat. Upaya ini bukan hanya soal angka, tetapi tentang membangun masa depan keluarga yang lebih stabil dan berkelanjutan.
Baca Juga: “Aplikasi Crypto Terdaftar OJK dan Panduan Aman untuk Pro Traders“